Morosidad, crisis económica y frustración social: el factor financiero como elemento central en la vida cotidiana.
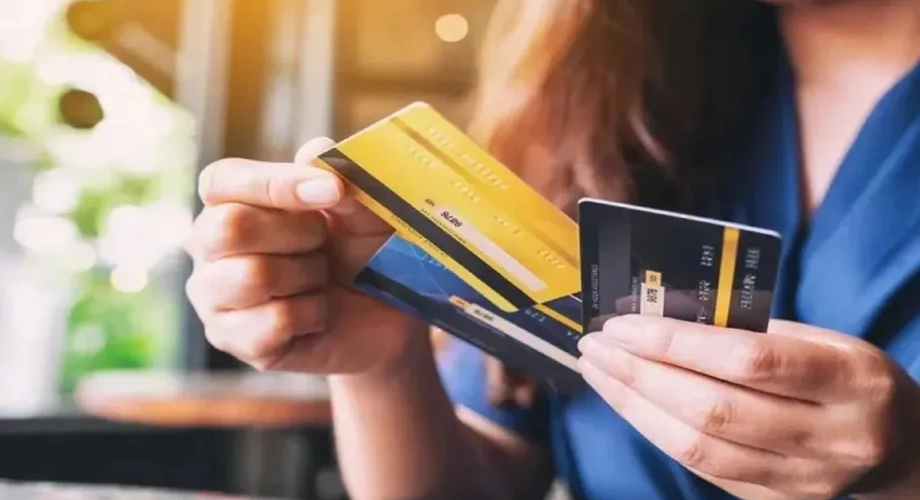
Existen ciertas dificultades que se presentan en la vida diaria de las personas y que constituyen obstáculos inevitables de la adultez. Muchas veces, estas dificultades son económicas y, si bien son complejas de afrontar, son también transitorias. Una mala temporada en el consumo, un ajuste de personal en la empresa, o el alquiler se fue un poco más arriba de lo esperado. Todos, en algún momento, hemos necesitado una mano para salir de una mala racha.
Sin embargo, cuando estas dificultades dejan de ser temporales y se convierten en una variable constante en el tiempo, no basta con pedir ayuda a un amigo. Porque desde el momento en que las deudas dejan de ser originadas en créditos hipotecarios para comprar un departamento, o para pagar esa última cuota del 0KM, y comienzan a ser inevitables para ir al supermercado, pagar la luz o cargar la SUBE, la crisis económica deja de ser algo ajeno, algo abstracto, algo difuso, y comienza a tener un impacto tangible en el día a día.
Hoy, corriendo el mes de septiembre de 2026, me interesa analizar particularmente la relación entre tres temas de discusión que se debatieron los últimos días en redes sociales y en los principales medios de comunicación: la alta morosidad de la población argentina, la baja de la tasa de natalidad y el grave incremento de los suicidios a nivel nacional, constituyéndose ahora como la principal causa de muerte entre jóvenes de entre 15 y 34 años. Lejos de proponer un pensamiento simplista y presentar a la crisis económica como parte de una relación causal inmediata con dichos fenómenos sociales, opto por observarla como solo una de las condiciones que nos acercan un poco más a comprender las relaciones sociales en la actualidad.
En principio, para empezar la discusión sobre la morosidad en la Argentina, nos encontramos frente a un trabajo de investigación llevado a cabo por el diario británico Financial Times. De acuerdo con el informe, durante los últimos 18 meses la mora total del crédito a personas se quintuplicó. Unos 5,8 millones de personas se atrasaron en sus pagos, esto es, casi un tercio del total de prestatarios. El deterioro es incluso mayor fuera del sistema bancario: entre fintech, tarjetas no bancarias, casas de electrodomésticos y otros proveedores de crédito, los atrasos superiores a tres meses alcanzaron casi un tercio del total.
Pero quizás el dato más importante no sea cuánto aumentó la deuda, sino por qué las personas dejaron de pagarla.
En este contexto, se popularizó un discurso que simplifica el enfoque de la cuestión, y que en lugar de reconocer la pluralidad de factores que influyen en las estadísticas y comprender el por qué de este fenómeno, opta por barrer la problemática a un lado y decir que los argentinos simplemente se endeudaron por encima de sus posibilidades. Se normaliza así el mantener dos o tres trabajos activos para poder llegar a fin de mes, e incluso se percibe descabellado y se señala con curiosidad a aquél que sugiere que con sólo uno debería alcanzar.
El mismo informe señala que casi dos de cada tres nuevos morosos dejaron de pagar sin que sus obligaciones hayan aumentado de manera exorbitante. El problema, entonces, parece estar también en otro lugar: la pérdida de capacidad real de pago. Y es ahí donde aparece un punto fundamental, porque como señalamos antes, no es lo mismo endeudarse para comprar una casa, invertir en un emprendimiento o adquirir un bien duradero que endeudarse para poder pagar los servicios básicos. Cuando el crédito se utiliza para sostener gastos cotidianos, deja de ser una herramienta para adelantar consumo y comienza a convertirse en una forma de financiar la supervivencia.
No estamos hablando, entonces, de personas que necesariamente se endeudan para consumir por encima de sus posibilidades. Estamos hablando de personas que se endeudan porque sus ingresos ya no alcanzan. Los datos del análisis señalan que el pago de las deudas con entidades financieras equivale al 24% de la masa salarial y que, al sumar los gastos fijos, una familia promedio tiene comprometido casi el 50% de sus ingresos.
Ahora bien, es momento de acercarnos a un cuestionamiento consecuente: ¿de qué manera influye la imposibilidad de cumplir con las obligaciones financieras básicas a la hora de elegir y proyectar el tener una familia?
Tener un hijo es, entre otras cosas, una decisión sobre el futuro. Es asumir durante décadas una responsabilidad afectiva, pero también económica. Implica pensar en vivienda, alimentación, educación, salud, deportes. Supone creer que existe un futuro suficientemente estable como para comprometerse con él. Por eso, cuando una persona tiene dificultades para sostener sus propios gastos, resulta algo difícil exigirle que piense en sostener los de otra persona.
¿Cómo proyectar una familia cuando el presente se sostiene mediante deuda? Sin ir más lejos, ¿por qué decidir tener un hijo cuando no se sabe si el ingreso alcanzará para pagar el alquiler, la comida o los medicamentos?
Por lo tanto, no sería alocado pensar que es posible que el problema no sea simplemente la posibilidad de acceder legal y gratuitamente a la interrupción voluntaria del embarazo (procedimiento reconocido en todo país desarrollado como prerrogativa básica de la mujer), o que a una generación “el feminismo le lavó el cerebro” y por eso ya no quiere tener hijos.
Quizás, como una mera sugerencia de mi parte, gran parte de esa generación no se siente capaz de sostenerlos.
La caída de la natalidad puede ser leída, entonces, no solamente como una transformación cultural que implica menor presión social para adoptar ciertos estilos de vida y que permite que cada persona elija su futuro como le plazca, sino también como una señal económica: cuando el futuro se vuelve demasiado incierto, los proyectos que dependen de él tienden a postergarse.
Y como última arista de este breve recorrido, nos encontramos frente a una problemática social altamente compleja, atravesada por una infinidad de variables y que se sigue intentando comprender a día de hoy: la salud mental.
Hablar de suicidio exige inevitablemente evitar explicaciones simplistas. Una persona no se suicida simplemente porque tenga deudas, y reducir un fenómeno tan complejo a una causa económica sería injusto e insostenible. Pero eso no significa que las condiciones sociales y económicas no sean relevantes, y en algunos casos, determinantes.
En 2025, el suicidio se convirtió en la principal causa de muerte entre los jóvenes de 15 a 34 años en la Argentina, desplazando incluso a los accidentes de tránsito. Según los datos del Sistema Nacional de Información Criminal (SNIC), durante ese año 5.209 personas se quitaron la vida, un 22,6% más que en 2024 y el número más alto registrado desde que existe esta serie.
El dato adquiere todavía mayor gravedad cuando se observa quiénes son sus principales víctimas. En 2024, el 45,3% de las 4.249 personas que se quitaron la vida tenía entre 15 y 34 años. Fueron 561 jóvenes de entre 20 y 24 años, 567 de entre 25 y 29 y 486 de entre 30 y 34. Es decir, no estamos hablando solamente de una problemática de la vejez o de etapas finales de la vida: estamos hablando de personas que, en teoría, deberían encontrarse construyendo su futuro.
Es justamente en este punto donde decidí volver a mis libros de sociología y logré recuperar de los apuntes algunas ideas del sociólogo francés Émile Durkheim. En “El Suicidio”, publicado en 1897, el autor se propuso demostrar que incluso un acto que parece pertenecer exclusivamente a la esfera individual de la persona puede estar condicionado por las características de la sociedad en la que ese individuo vive. Su concepto de anomia resulta particularmente interesante para pensar el presente: el debilitamiento de las normas, la falta de seguridad jurídica y la ausencia de garantías que permiten a las personas orientar su vida y construir un horizonte.
La pregunta ya no es si una deuda puede explicar por sí sola que alguien se quite la vida. La pregunta es qué sucede en una sociedad cuando una parte de sus jóvenes crece en un contexto donde las certezas que tradicionalmente permitían proyectarse comienzan a desaparecer. La idea de obtener una vivienda propia empieza a alejarse cada vez más, la desvalorización de la carrera universitaria como camino hacia una mejor calidad de vida es cada vez más manifiesta, y la creciente precarización e inestabilidad del mercado laboral que dificulta pensar en un ingreso estable a largo plazo son factores que hacen imposible pensar en un futuro.
En ese contexto, el futuro puede dejar de percibirse como una posibilidad propia y convertirse en algo etéreo, distante o directamente inaccesible. Y quizás sea allí donde los tres fenómenos que atraviesan esta discusión —la morosidad, la caída de la natalidad y el suicidio— encuentren su punto de contacto. No porque sean equivalentes ni porque exista entre ellos una causalidad automática, sino porque los tres obligan a formular una misma pregunta: ¿qué ocurre con una sociedad cuando sus jóvenes pierden las condiciones materiales y simbólicas necesarias para imaginar un mañana posible?
En definitiva, una economía no debería evaluarse únicamente por su inflación, su déficit o su nivel de crédito. También debería observarse qué capacidad tienen las personas que viven en ella para imaginar su propia vida dentro de cinco, diez o veinte años. Porque, tal vez, el verdadero costo de una crisis económica no sea solamente cuánto dinero se pierde, sino todas las posibilidades de un futuro que se dejan de imaginar.